


焦点 · 分析
-
 付费后查看全部内容
能拿房再还贷!房贷新政来了,30年变40年
“十五五”规划纲要提出,加快构建房地产发展新模式。从“高杠杆、高周转、高负债”到“低杠杆、慢周转、重交付”——房地产的钱,以后要这么流了。 对购房者来说,这是好事。对行业来说,这是阵痛。对银行来说,这是考验。
阅读量13566
-
 付费后查看全部内容
国有六大行上半年画像:工行、建行、中行、农行、邮储、交行都在猛赚钱
8月28日晚,六大行半年报集体出炉。六份PDF,六个数字,加起来等于7125.98亿元。 除以181天——39.37亿。 六大行每天净赚39.37亿元。注意,是“净赚”——刨掉所有成本、坏账、工资之后,落袋为安的钱。 什么概念?A股四千多家上市公司,99%的公司一年都赚不到这个数。而六大行,一天。
阅读量13496
-
 付费后查看全部内容
营收增11.2%、拨备290%、“三农”底色越来越浓,农行这份半年报亮了
2026年8月28日,北京。 农业银行中期业绩发布会现场,行长王志恒用五个亮点数据概括了上半年的经营成果。记者席上,有人在笔记本上飞快地记录,有人在翻看刚刚拿到手的半年报。
阅读量14444
-
 付费后查看全部内容
中行半年报里的“向新向优”:营收净利双增、五篇大文章全面突破
2026年8月28日,北京。 中国银行上市二十周年的日子。一份半年报被投向市场。 资产总额40.19万亿元,比上年末增长4.77%。 营业收入3569.03亿元,同比增长8.48%。 归母净利润1235.94亿元,同比增长5.10%。
阅读量14321
-
 付费后查看全部内容
半年狂赚1764亿!资产突破57万亿、营收增9.1%,工行半年报“大稳优强”
2026年8月28日,北京。 工商银行上市二十周年的日子,一份半年报被投向市场。 资产总额57.07万亿元,较上年末增长6.7%。 营业收入4461.63亿元,同比增长9.1%。 净利润1764.75亿元,同比增长4.5%。 1764亿是什么概念?平均每天净赚近10亿元。
阅读量13809
-
 付费后查看全部内容
建行的底气:数字很亮,故事更深
2026年8月28日,北京,建设银行披露半年报。资产总额47.33万亿元、较上年末增长3.72%。净利润1,716.77亿元、同比增长5.56%。47.33万亿元资产、1716.77亿元、1.29%的不良率——数字很稳。但真正值得被书写的,不是数字本身,而是数字背后正在发生的故事:一家银行如何在大国金融的棋盘上,成为那块最亮的压舱石。
阅读量106642
-
 付费后查看全部内容
规模做减法,利润做加法:北京银行2026上半年的战略转身
2026年8月28日,北京银行半年报披露。 2026年上半年,北京银行实现营业收入382.48亿元,同比增长5.60%;归属于母公司股东净利润159.00亿元,同比增长5.63%;加权平均净资产收益率10.60%,资产收益率0.66%,盈利保持稳定水平。总资产4.74万亿元,较年初下降3.95%;总负债4.33万亿元,较年初下降4.96%。
阅读量98155
-
 付费后查看全部内容
3.21%,3.55%,10.85%,1.25%,197.81%,浦发银行2026半年报数据解读
2026年8月27日晚间,浦发银行披露半年报。 资产总额10.41万亿元,较上年末增长3.21%。 营收937.77亿元,同比增长3.55%。 归母净利润309.51亿元,同比增长4.08%。 数字不难看。营收、利润“双增”,增速均较一季度扩大2个百分点以上。不良率微降,净息差企稳回升。
阅读量14946
-
 付费后查看全部内容
3.31%,12.98%,9.63%,8.61%,6.14%,兴业银行半年报数据解读
2026年8月27日晚间,兴业银行发布半年报。 总资产11.46万亿元,较上年末增长3.31%。科技金融贷款余额1.24万亿元,增长12.98%。绿色金融贷款余额1.21万亿元,增长9.63%。手续费及佣金净收入142.01亿元,增长8.61%。大投行FPA余额5.19万亿元,增长6.14%。 五个数字拼在一起,画面很清晰:资产在扩、结构在调、中收在涨、投行在跑。
阅读量14108
-
 付费后查看全部内容
4.75%,19.17%,9.87%,8.43%,4.30%,杭州银行半年报数据解读
2026年8月26日,杭州银行披露半年报。 五个数字跳了出来:营收增长4.75%,利息净收入增长19.17%,净利润增长9.87%,贷款增长8.43%,存款增长4.30%。
阅读量15043
-
 付费后查看全部内容
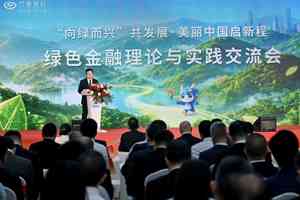
38岁,20载行动,向绿而兴,兴业银行的绿色金融“答卷”
2026年8月26日,福州。 兴业银行38岁生日。同一天,“向绿而兴”绿色金融理论与实践交流会在此举行,会上正式发布了“双碳专业服务方案”。
阅读量14687
-
 付费后查看全部内容
6.17%,6.43%,67.21%,6.88%,浙商银行半年报数据解读
332.56亿元营收,78.24亿元净利润。同比双增。 但拆开看,利息净收入223.52亿元,同比下降3.01%。 一边是利润在涨,一边是主业在跌。 这就是浙商银行2026年半年报最拧巴的地方——数据好看,但好看的原因正在发生变化。四个数字串在一起,拼出一个正在发生的故事。
阅读量14977